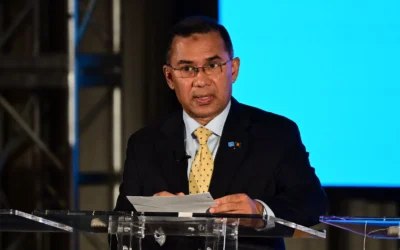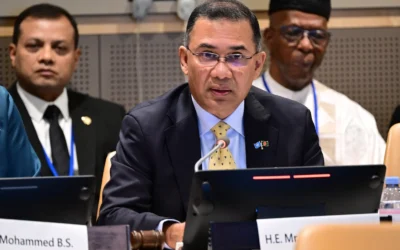
দেশের তরুণ উদ্যোক্তাদের জন্য বড় ধরনের ঋণ ও অনুদানভিত্তিক সহায়তা প্যাকেজ চালুর উদ্যোগ নেওয়া হচ্ছে। প্রাথমিকভাবে ‘উদ্যোগ’ নামে এ প্যাকেজের আওতায় তরুণ উদ্যোক্তাদের সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত জামানতবিহীন ঋণ দেওয়ার চিন্তা করা হচ্ছে। ঋণের সুদহার হতে পারে ৪ থেকে ৬ শতাংশের মধ্যে। পাশাপাশি ঋণগ্রহীতার ব্যবসায়িক কার্যক্রম ও ঋণ পরিশোধের পারফরম্যান্স ভালো হলে সমপরিমাণ অনুদান দেওয়ার পরিকল্পনাও রয়েছে। তবে প্যাকেজটির আকার, ঋণের পরিমাণ, যোগ্যতা ও অনুদানের কাঠামো এখনো চূড়ান্ত হয়নি। এসব বিষয়ে বাংলাদেশ ব্যাংক ও ব্যাংকারদের মধ্যে আলোচনা চলছে। মঙ্গলবার (১১ আগস্ট) এসোসিয়েশন অব ব্যাংকার্স বাংলাদেশ (এবিবি)-এর চেয়ারম্যান ও মাশরুর আরেফিন এ তথ্য জানিয়েছেন। তিনি বলেন, সারাদেশের ২৫, ২৬, ২৭ বছর বয়সীসহ তরুণ উদ্যোক্তাদের জন্য এ ধরনের একটি বড় প্যাকেজ নিয়ে আলোচনা হচ্ছে। বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন সুবিধার আওতায় কম সুদে ব্যাংকগুলো ঋণ দেওয়ার চিন্তা করছে। মাশরুর আরেফিনের ভাষ্য অনুযায়ী, প্রাথমিক চিন্তা হচ্ছে একজন উদ্যোক্তাকে সর্বোচ্চ ১০ লাখ টাকা পর্যন্ত ঋণ দেওয়া। এ ঋণ জামানত ছাড়াই দেওয়ার পরিকল্পনা রয়েছে। তবে তিনি স্পষ্ট করেছেন, এসব সিদ্ধান্ত এখনো চূড়ান্ত নয় এবং পরিকল্পনার বিভিন্ন অংশ পরিবর্তিত হতে পারে।
ঋণের পাশাপাশি অনুদান: ‘উদ্যোগ’ প্যাকেজের সবচেয়ে আকর্ষণীয় দিক হচ্ছে ঋণের পাশাপাশি অনুদানের প্রস্তাব। কোনো তরুণ উদ্যোক্তা যদি ১০ লাখ টাকা ঋণ পান এবং তার ব্যবসা ভালোভাবে পরিচালনা করে ঋণ পরিশোধের সক্ষমতা দেখাতে পারেন, তাহলে তাকে সর্বোচ্চ আরও ১০ লাখ টাকা পর্যন্ত অনুদান দেওয়ার চিন্তা করা হচ্ছে। অর্থাৎ, উদাহরণ হিসেবে ১০ লাখ টাকা ঋণ পাওয়া একজন উদ্যোক্তা ভালো পারফরম্যান্স করলে মোট ২০ লাখ টাকার সহায়তা পেতে পারেন—এর মধ্যে ১০ লাখ টাকা ঋণ এবং ১০ লাখ টাকা অনুদান। তবে অনুদান একবারে দেওয়া হবে কি না, নাকি ধাপে ধাপে দেওয়া হবে—এ বিষয়ে এখনো চূড়ান্ত সিদ্ধান্ত হয়নি। মাশরুর আরেফিন বলেন, ব্যাংকগুলোর করপোরেট সামাজিক দায়বদ্ধতা বা সিএসআর তহবিলের একটি অংশও এ উদ্যোগে ব্যবহার করা হতে পারে। ঋণ পরিশোধের পারফরম্যান্সের ভিত্তিতেই অনুদান দেওয়ার বিষয়টি বিবেচনা করা হচ্ছে।
শুরুতে ৫০০ কোটি টাকার ঋণের চিন্তা: প্যাকেজটির সম্ভাব্য আকার সম্পর্কে জানতে চাইলে এবিবি চেয়ারম্যান বলেন, নির্দিষ্ট কোনো সিদ্ধান্ত এখনো হয়নি। তবে প্রাথমিকভাবে ৫০০ কোটি টাকা ঋণ বিতরণের একটি ধারণা নিয়ে আলোচনা হতে পারে। ৫০০ কোটি টাকা ঋণ দেওয়া হলে সর্বোচ্চ ১০ লাখ টাকা করে প্রায় ৫ হাজার তরুণ উদ্যোক্তাকে অর্থায়ন করা সম্ভব। এর সঙ্গে সমপরিমাণ অনুদান যুক্ত হলে প্রাথমিকভাবে মোট সহায়তার পরিমাণ দাঁড়াতে পারে প্রায় ১ হাজার কোটি টাকা। তবে এটি কোনো চূড়ান্ত সিদ্ধান্ত নয় বলে তিনি উল্লেখ করেন।
বাংলাদেশ ব্যাংকের পুনঃঅর্থায়ন সুবিধায় আসতে পারে প্যাকেজ: উদ্যোগ’ প্যাকেজের জন্য আলাদা করে নতুন তহবিল তৈরি না করে বাংলাদেশ ব্যাংকের বিদ্যমান পুনঃঅর্থায়ন স্কিমের আওতায় নতুন নামে এটি বাস্তবায়নের চিন্তা করা হচ্ছে। অর্থাৎ, কেন্দ্রীয় ব্যাংক কম সুদে পুনঃঅর্থায়ন সুবিধা দেবে এবং ব্যাংকগুলো সেই অর্থ ব্যবহার করে তরুণ উদ্যোক্তাদের ঋণ দিতে পারে। প্রস্তাবিত সুদহার ৪ থেকে ৬ শতাংশের মধ্যে হতে পারে বলে আলোচনা হয়েছে। তবে চূড়ান্ত সুদহার এখনো নির্ধারিত হয়নি।
নতুন ও চলমান—দুই ধরনের ব্যবসাই বিবেচনায়: কোন ধরনের উদ্যোক্তা এ সুবিধা পাবেন, সেটিও এখনো চূড়ান্ত হয়নি। নতুন ব্যবসা শুরু করা উদ্যোক্তা নাকি অন্তত এক বছর ধরে ব্যবসা করছেন—এ ধরনের শর্ত থাকবে কি না, তা নিয়ে আলোচনা চলছে। প্রস্তাব অনুযায়ী ট্রেডিং, উৎপাদন, লাইভস্টক, ফিশারিজ, খাদ্য উৎপাদন কিংবা হস্তশিল্পসহ বিভিন্ন ধরনের ক্ষুদ্র ব্যবসাকে অর্থায়নের আওতায় আনার চিন্তা রয়েছে। অর্থাৎ শুধু প্রচলিত শিল্প বা উৎপাদন খাতের উদ্যোক্তাদের মধ্যে সীমাবদ্ধ না রেখে স্থানীয় পর্যায়ে বাস্তবভাবে ব্যবসা করছেন এমন তরুণদের অর্থায়নের লক্ষ্য নেওয়া হচ্ছে।
উপজেলা পর্যায়ে উদ্যোক্তা চিহ্নিতকরণের পরিকল্পনা: এই উদ্যোগের গুরুত্বপূর্ণ একটি দিক হচ্ছে উপজেলা পর্যায়ে প্রকৃত উদ্যোক্তা চিহ্নিত করা। মাশরুর আরেফিন বলেন, ব্যাংকের শাখা ব্যবস্থাপকেরা স্থানীয় পর্যায়ে কোন তরুণ কী ধরনের ব্যবসা করছেন, সে সম্পর্কে ধারণা রাখেন। তাই আবেদন গ্রহণ ও যাচাইয়ের ক্ষেত্রে স্থানীয় ব্যাংক শাখাগুলোকে গুরুত্বপূর্ণ ভূমিকা দেওয়ার চিন্তা করা হচ্ছে। দেশের প্রায় ৫০০ উপজেলা ধরে এ কার্যক্রম এগিয়ে নেওয়ার একটি ধারণাও আলোচনায় এসেছে। এর মাধ্যমে প্রকৃত উদ্যোক্তাদের চিহ্নিত করে তাদের হাতে অর্থ পৌঁছে দেওয়ার চেষ্টা করা হবে। একই সঙ্গে তদবির বা প্রভাব খাটিয়ে যাতে ঋণের অর্থ অন্যত্র চলে না যায়, সেটিও নিশ্চিত করার ওপর গুরুত্ব দেওয়া হচ্ছে।
‘প্রকৃত উদ্যোক্তার হাতেই অর্থ দিতে হবে’: এবিবি চেয়ারম্যান বলেন, পুরো উদ্যোগের সবচেয়ে গুরুত্বপূর্ণ বিষয় হচ্ছে ক্লায়েন্ট নির্বাচন। অর্থাৎ প্রকৃতপক্ষে যে তরুণ বা তরুণীর ব্যবসা করার সক্ষমতা ও আগ্রহ রয়েছে, তার হাতেই অর্থ পৌঁছাতে হবে। তিনি বলেন, প্রচলিত ব্যাংকিং ব্যবস্থার অতিরিক্ত রক্ষণশীলতার কারণে অনেক সম্ভাবনাময় তরুণ উদ্যোক্তা অর্থায়ন থেকে বঞ্চিত হন। নতুন উদ্যোগের মাধ্যমে সেই বাধা কিছুটা কমানোর চেষ্টা করা হচ্ছে। তার মতে, কিছু ঋণ খেলাপি হতে পারে—এ ঝুঁকি নিয়েই সম্ভাবনাময় তরুণদের অর্থায়ন করতে হবে। পাঁচ হাজার তরুণকে অর্থায়ন করে তাদের মধ্যে যদি মাত্র ১০০ জনও সফল উদ্যোক্তা হিসেবে দাঁড়িয়ে যেতে পারেন, তাতেও অর্থনীতিতে বড় ধরনের ইতিবাচক প্রভাব পড়তে পারে।
প্রচলিত ব্যাংক ঋণ ও স্টার্টআপ ফাইন্যান্সের মাঝামাঝি: মাশরুর আরেফিনের বক্তব্য অনুযায়ী, এই উদ্যোগটি প্রচলিত ব্যাংক ঋণ বা স্টার্টআপ ফাইন্যান্স—কোনোটিরই প্রচলিত কাঠামোর সঙ্গে পুরোপুরি মেলে না। এটি দুই ব্যবস্থার মাঝামাঝি ধরনের অর্থায়ন। তিনি বলেন, দেশের অনেক তরুণ ব্যবসা করার বড় স্বপ্ন নিয়ে এগোতে চান। কিন্তু সামান্য মূলধনের অভাবে তাদের ব্যবসা আটকে যায়। প্রচলিত ব্যাংক ঋণের সুদহার তাদের জন্য অনেক বেশি হওয়ায় এবং এনজিও ঋণের খরচ আরও বেশি হওয়ায় তারা প্রয়োজনীয় অর্থায়ন পান না। এই শ্রেণির উদ্যোক্তাদের জন্য কম সুদের অর্থায়ন বড় ধরনের সহায়তা করতে পারে বলে মনে করা হচ্ছে।
চূড়ান্ত সিদ্ধান্ত হয়নি: বাংলাদেশ ব্যাংকের গভর্নরের উপস্থিতিতে ব্যাংকারদের সঙ্গে এ বিষয়ে আলোচনা হয়েছে বলে জানান এবিবি চেয়ারম্যান। কেন্দ্রীয় ব্যাংকের এসএমইএসপি বিভাগের পরিচালক নওয়াব মুস্তফা এবং নির্বাহী পরিচালক লিয়াকত হোসেন দীনি এ প্রক্রিয়ার সঙ্গে কাজ করছেন বলেও তিনি উল্লেখ করেন। তবে ‘উদ্যোগ’ এখনো আলোচনার পর্যায়ে রয়েছে। ঋণের পরিমাণ, সুদহার, উদ্যোক্তার বয়সসীমা, নতুন না চলমান ব্যবসা, অনুদানের শর্ত, তহবিলের আকার এবং আবেদন ও যাচাইয়ের নিয়ম—এসব বিষয়ে চূড়ান্ত সিদ্ধান্ত হয়নি। ফলে বর্তমানে আলোচনায় থাকা ১০ লাখ টাকা ঋণ, ১০ লাখ টাকা অনুদান, ৪–৬ শতাংশ সুদ এবং ৫০০ কোটি টাকার প্রাথমিক ঋণ তহবিলকে সম্ভাব্য কাঠামো হিসেবে দেখতে হবে, চূড়ান্ত সিদ্ধান্ত হিসেবে নয়। তবে পরিকল্পনাটি বাস্তবায়িত হলে ব্যাংকিং ব্যবস্থার বাইরে থাকা বিপুলসংখ্যক তরুণ উদ্যোক্তাকে আনুষ্ঠানিক অর্থায়নের আওতায় আনার সুযোগ তৈরি হতে পারে বলে মাশরুর আরেফিন জানান। তিনি বলেন, বিশেষ করে উপজেলা পর্যায়ে প্রকৃত উদ্যোক্তা চিহ্নিত করে কম সুদে জামানতবিহীন ঋণ এবং সফল উদ্যোক্তাদের জন্য অনুদানের ব্যবস্থা করা গেলে ক্ষুদ্র ব্যবসা ও স্থানীয় অর্থনীতিতে নতুন গতি সৃষ্টি হতে পারে।